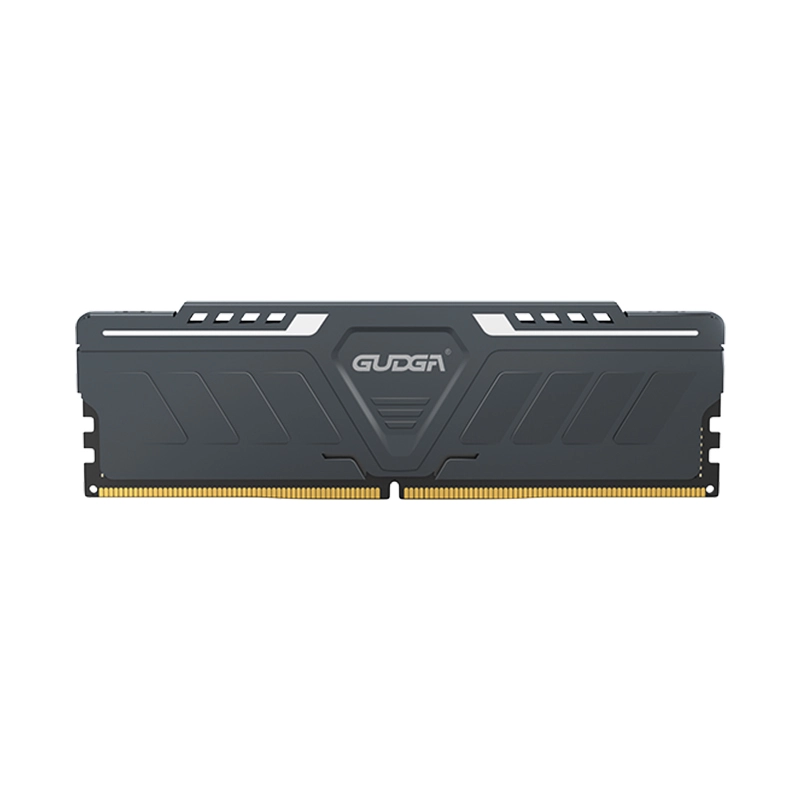
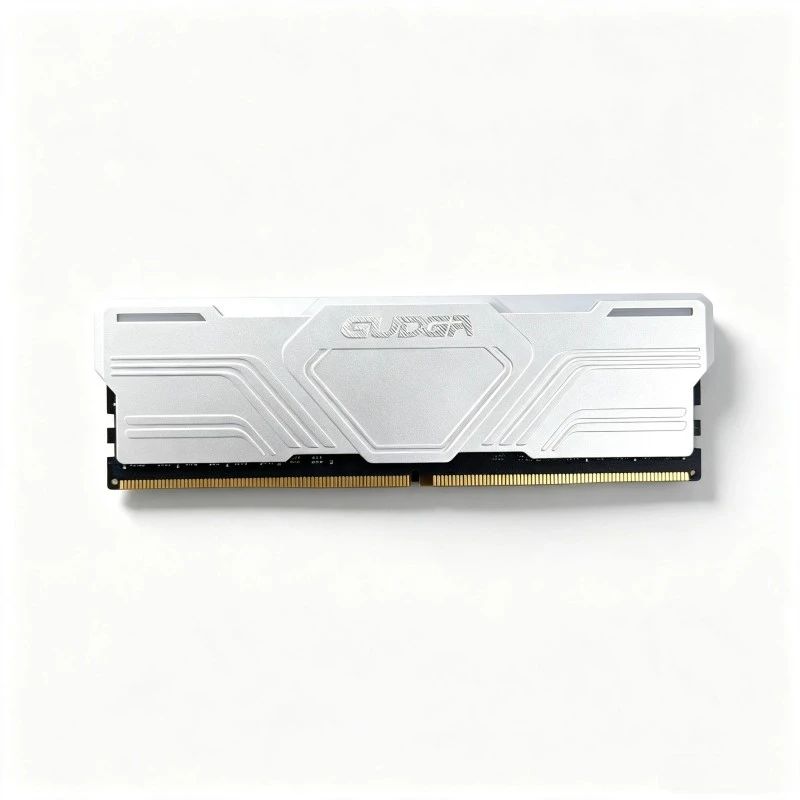
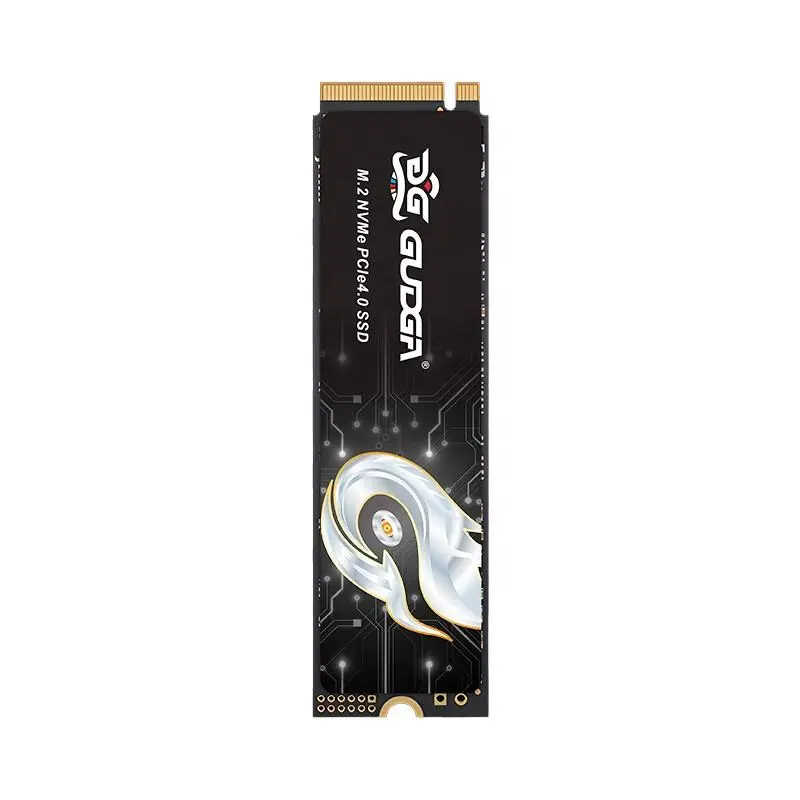
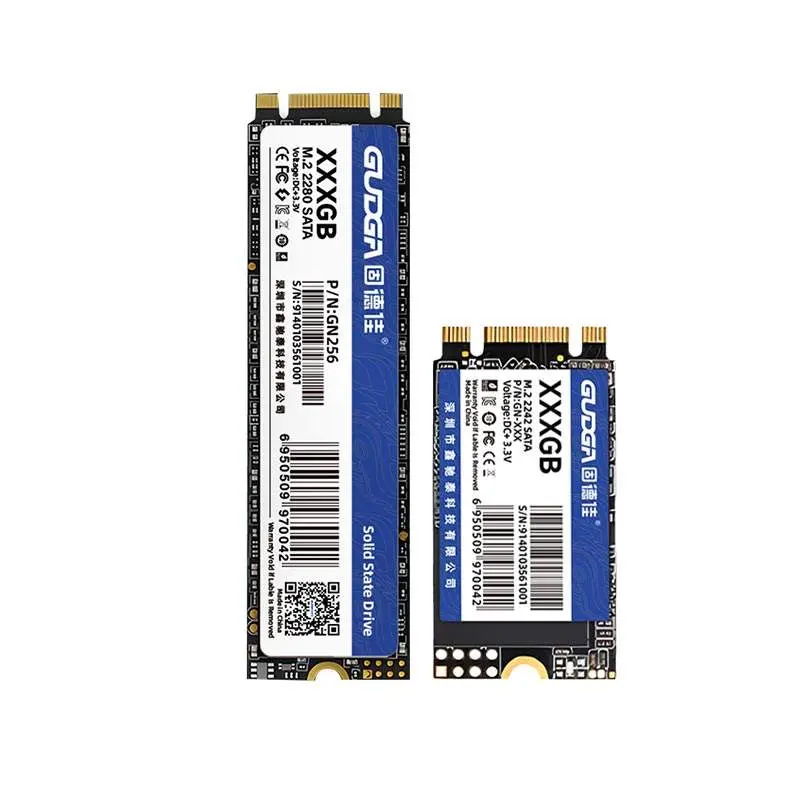
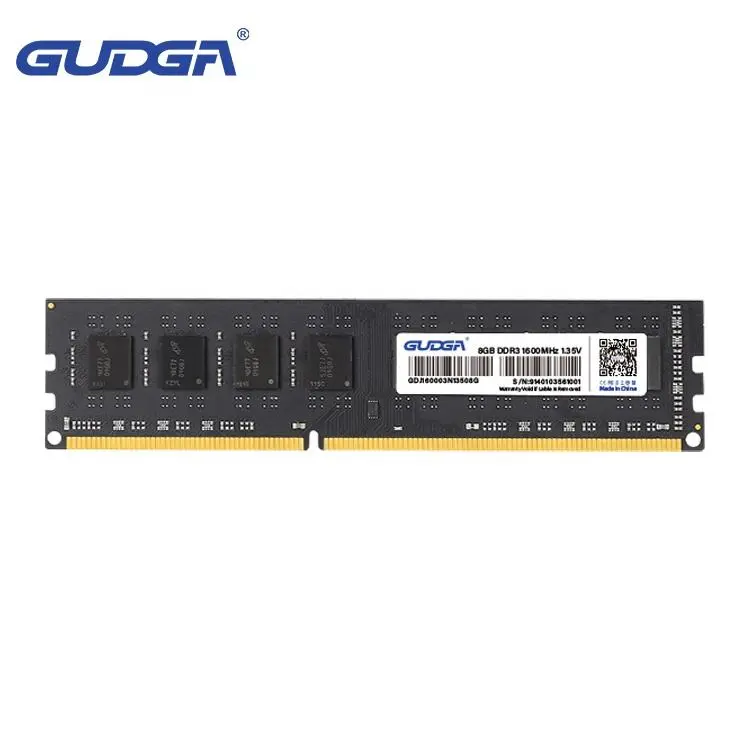
Lagringsmarkedet har vært vitne til en bemerkelsesverdig fremvoksende trend den siste tiden. Distributører og anskaffelser kunder rapporterer bredt at fabrikken engrospriser på mainstreamRAM- og SSD-produkterhar blitt nesten likeverdige med lokale terminalpriser, noe som resulterer i en kraftig kompresjon av tradisjonelle kanalfortjenestemarginer. Den langvarige profittmodellen som er avhengig av prisgapet mellom engros og detaljhandel har nesten forsvunnet. Snarere enn å være et isolert tilfelle av individuelle merker, stammer dette fenomenet fra industrielle endringer i produksjonskapasitet, tilbud-etterspørselsforhold og kanalmekanismer i 2026, og omformer fundamentalt profitt- og transaksjonslandskapet til minne- og solid-state drive-segmentet.
Innskjerpet priskontroll fra oppstrøms originale produsenter tjener som hovedårsaken til å redusere prisforskjellene. Det globale lagringspartikkelmarkedet er fortsatt dominert av ledende produsenter, som har absolutt prissettingskraft over DRAM- og NAND-flash-partikler. Drevet av den blomstrende etterspørselen etter avanserte lagringsprodukter drevet av AI-industrien, har store produsenter prioritert produksjonskapasitet for HBM og high-end lagringsløsninger i bedriftsklasse i år, noe som bremser kapasitetsutgivelsen for forbruker- og generelle RAM- og SSD-produkter. I mellomtiden har originale produsenter strengt regulert kanalforsyningspriser og forsendelsesvolumer gjennom ikke-kansellerbare ikke-returnerbare (NCNR)-avtaler og retningslinjer for forhåndsbetaling, som forener globale basiskontraktspriser. Dette har vesentlig begrenset prisjusteringsrommet for merkevareleverandører, og gir lite rom for profittinnrømmelser i nedstrøms engrospriser.
Full pristransparens i sluttbrukermarkedet for terminaler har ytterligere eliminert prisgap mellom grossist og sluttbruker. Utbredelsen av e-handelsplattformer og digital direktestrømsalg har fullt ut publisert spesifikasjonene, parametrene og prisene på RAM- og SSD-produkter, og fullstendig slettet informasjonsasymmetrien som en gang var til fordel for forhandlere uten nett. For å ta markedsandeler har både nettbaserte og offline selgere tatt i bruk en strategi for rask omsetning med liten fortjeneste, og har kuttet terminalprisene aggressivt og til og med solgt inventar til nær-kostpriser for å øke salgsvolumet. Tradisjonelle regionale prisbarrierer har blitt fullstendig brutt ned, noe som har ført til standardiserte og fallende utsalgspriser over hele landet, og til slutt danner det et markedsmønster der fabrikkens engrospriser er tett på linje med terminalpriser.
Videre har bransjens lagerstruktur og balanse mellom tilbud og etterspørsel forverret prishomogenisering. Industrien fullførte lagerreduksjonssyklusen innen utgangen av 2025, og de fleste sirkulerende RAM- og SSD-produktene i 2026 er nyproduserte batcher med tilstrekkelig plassbeholdning. I tillegg krever ny produksjonskapasitet en byggesyklus på 1,5 til 2 år og er ennå ikke helt frigitt. Markedet er for tiden i en balansert tilstand med tilstrekkelig spotbeholdning og begrenset inkrementell kapasitet, noe som gir lite rom for drastiske prissvingninger. Små og mellomstore forhandlere trenger ikke lenger bulklagre og kan fleksibelt fylle på varer fra spotmarkedet uten å bære høye lagerkostnader, og dermed eliminere behovet for høye utsalgspriser og ytterligere redusere grossist- og detaljistprisgapet.
Økende konkurranse i det segmenterte markedet er en annen nøkkeldriver for priskonvergens. Den raske økningen av innenlandske lagringsmerker har brutt det langsiktige monopolet til utenlandske produsenter. I stedet for å delta i rov lavpriskonkurranse, konkurrerer innenlandske leverandører ved å levere stabil produktkvalitet og rimelige priser. Det økende antallet markedsaktører og alvorlig produkthomogenisering har ført til svært enhetlige priser for vanlige DDR5 RAM- og NVMe SSD-produkter på tvers av premium og kostnadseffektive merker. For å stabilisere kanaløkosystemer og unngå ondskapsfulle priskriger, har merkevareprodusenter strengt håndhevet terminalguidepriser, noe som gjør det umulig å opprettholde distinkte prisgradienter mellom engros- og detaljhandel.
Det avtagende prisgapet for RAM- og SSD-produkter representerer en uunngåelig trend med standardisert og transparent utvikling i lagringsindustrien, og markerer slutten på æraen med overdreven kanalfortjeneste. For merkevareleverandører har de tradisjonelle konkurransefortrinnene ved prisinnrømmelser svekket seg betydelig. Fremtidig industrikonkurranse vil skifte fra prisorienterte strategier til verdiøkende evner, inkludert produktkvalitet, ettersalgsstøtte, tilpassede løsninger og stabile forsyningskjedetjenester. For distributører og innkjøpskunder eliminerer det transparente prissystemet kaos i markedet og sikrer mer rettferdige transaksjoner, noe som tvinger industrien til å gå utover lavprisinvolusjon mot høykvalitets og tjenestedrevet oppgradering. Bransjeinnsidere spår at det nåværende mønsteret med konvergerende engros- og utsalgspriser vil vedvare på kort sikt, og innlede en ny fase med raffinert konkurranse for den globale lagringsindustrien.
Vi bruker informasjonskapsler for å gi deg en bedre nettleseropplevelse, analysere nettstedstrafikk og tilpasse innhold. Ved å bruke denne siden godtar du vår bruk av informasjonskapsler. Personvernerklæring